出品 | 妙投APP
作者 | 张贝贝
编辑 | 丁萍
头图 | 视觉中国
11月5日,资本市场“大奇迹日”行情延续,恒生科技继续反弹,收涨5.55%。但大模型板块却没跟上,MiniMax勉强收红,智谱收跌1.69%,是港股市场少数收绿的标的。
更令人意外的是,7月以来,智谱和MiniMax股价最大回撤分别超过75%和60%。而就在股价大跌的同时,两家公司的收入和ARR仍在高速增长。
大模型明明越卖越多,资本市场为什么反而不买账了?
这种变化并非个例。摩根大通在上调智谱ARR预期的同时,仍大幅下修其目标估值;OpenAI、Anthropic等全球大模型巨头,也面临融资及IPO估值预期下调。
从二级市场到一级市场,投资者衡量大模型公司的标准正在变化。过去两年,大模型处于快速扩张期,市场愿意为模型能力和AGI远期想象支付较多溢价;但现在,随着竞争加剧,市场开始对收入质量、盈利路径和算力投入回报,提出了更高要求。
估值锚的切换,已经直接体现为上述提到的智谱、MiniMax股价的深度回调。
接下来真正需要关注的是,国产大模型公司究竟还值多少钱?智谱、MiniMax的回撤,是否已充分反映商业化风险?即将冲刺IPO的DeepSeek和Kimi,又该如何定价?
智谱、MiniMax,不要着急抄底
两家公司股价大幅回撤,但面临的经营问题不同。
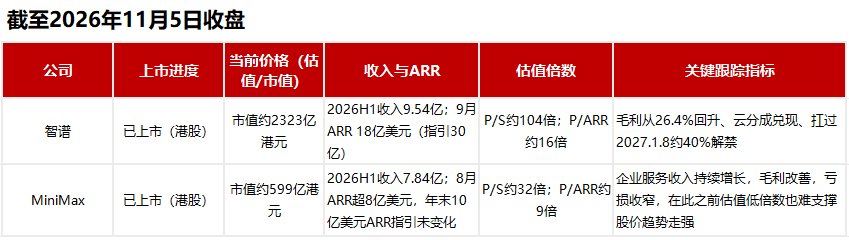
智谱的问题是增长的质量,API收入增长快,毛利率却下滑;MiniMax的问题则是B端转型跑通后,企业服务和ARR在涨,但毛利率与亏损情况尚未改善。所以,前者等毛利率修复,后者要等单位经济拐点(B端商业模式能走向盈利)。
(图表制作:虎嗅妙投)
先看智谱。
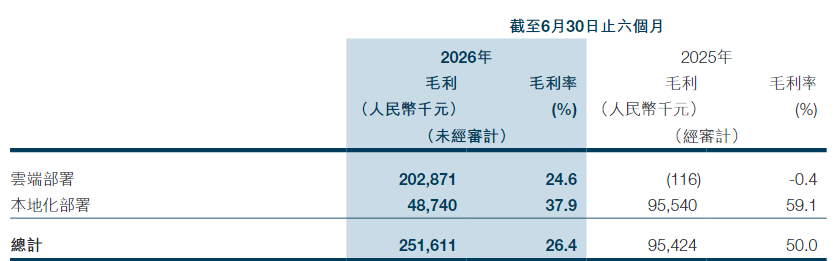
2026年上半年,智谱收入达到9.54亿元,同比增长399.7%,已超2025年全年。但同期综合毛利率从上年同期的50%降至26.4%,经调整净亏损也从17.52亿元扩大至19.64亿元。
问题与收入结构变化有关。上半年,智谱开放平台及API收入达到8.25亿元,同比增长2735.7%,占总收入的比重从去年同期的15.2%升至86.5%。与之相对,毛利率较高的本地化部署业务收入占比从84.8%降至13.5%。
这意味着,智谱虽然迅速做大了收入规模,但收入结构变化拉低了整体毛利率。即,每增加一元收入,能够贡献的毛利减少了。而如果毛利率持续下滑,收入增长就未必能转化为利润。这也是市场真正担心,并对智谱价值重新评估的关键。
此情况下,高估值就难持续。
(图表来源:智谱财报)
经历大幅回撤后,智谱的估值,也谈不上便宜。
按照11月5日收盘约2323亿港元的市值,若以2026年上半年收入年化计算,全年收入约19.08亿元,按1港元=0.8571人民币汇率折算后,对应的市销率约104倍。若用管理层9月中旬披露的18亿美元ARR计算,市值/ARR仅约16倍。
两种估值口径差异较大,原因在于财报收入是已经确认的经营成果,而ARR是某一时点收入运行速度年化,反映的是当前业务规模和收入潜力,并不等于全年已实现收入。这说明即使股价已经大幅回撤,市场仍在为智谱的未来增长支付着溢价。
一个参照系是,与智谱一样,业务都聚焦B端API业务的全球大模型巨头Anthropic,按约1.5万亿美元估值和2026年预计约574亿美元收入计算,Anthropic的市销率约为26倍。这只是静态参照,不意味着两家公司应获相同估值。但比较至少说明,智谱市值已提前计入相当高增长预期。
注:①Anthropic预计本月在纳斯达克上市;② 其2026Q1收入约47.3亿美元,Q2收入约115亿美元(环比+143%),Q3收入约168亿美元(环比+45%),假设Q4延续Q3的45%环比增速,Q4收入约243.6亿美元,加总后2026年全年收入预计约574亿美元。
假设智谱未来几年收入每年翻倍,市值保持不变,其P/S理论上也需要约两年,才能从目前的104倍降至26倍附近。但这只是一个静态测算,并没有考虑毛利率变化。如果收入增长,综合毛利率继续下滑,那么即使P/S降至26倍左右,也只是数字上的接近,谈不上安全边际。
即,收入的含金量不同,市场愿意给出的估值中枢本就不同。所以,智谱估值能否得到消化,关键不只是收入增速,还要看API业务能否维持增长、综合毛利率能否企稳,以及收入增长能否逐步转化为利润。
从短期增量看,智谱也有新的增长动力。一方面,公司与多家海外云巨头及国内头部云厂商签署的托管API收入分成协议,自10月起开始确认收入。另一方面,据管理层披露,GLM-5.3发布一个月内,Co-work(多智能体企业工作流)领域新签行业订单金额已超过10亿元。
但订单不等于收入确认,更不等于利润。新增业务能否改善毛利率、收窄亏损,还需验证。
此外,股份解禁也是一个不能忽视的扰动因素。2027年1月8日,智谱将迎来一轮较大规模的股份解禁,约40%的原始股份将获得流通资格。届时供给量会放大数倍,可能加大股价的波动,也会让投资者对当前估值更加谨慎。
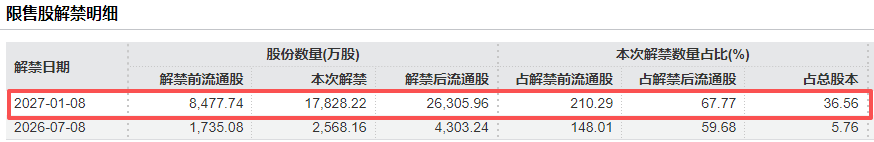
(图表来源:Wind)
因此,智谱目前还不能简单判断已经跌出底部。接下来需重点观察三个信号:一是综合毛利率能否止跌企稳;二是新增托管API和Co-work订单能否转化为确认收入;三是收入增长能否带动亏损收窄。
再看MiniMax。
2026年上半年,MiniMax实现收入7.84亿元,同比增长283.1%。其中,开放平台及企业服务收入达到4.97亿元(同比增长703.1%),占总收入的63.4%,而2025年这一比例仅为32.85%。
与此同时,其8月ARR约8亿美元,其中To B业务贡献约80%。
因此,从收入结构和ARR变化看,企业服务已经成为MiniMax最重要的增长引擎。
但收入结构转向B端,并没有同步带来毛利率改善。2026年上半年,MiniMax毛利率只有17.9%,低于2025年全年的25.4%;与此同时,经调整净亏损进一步扩大(从2025上半年的-1.39亿美元,到2025全年-2.51亿美元,再到2026年上半年进一步扩大至-2.93亿美元)。
这说明,企业客户和API收入快速增长,并不意味着单位经济模型已经改善。企业客户是否愿意为更强的模型能力支付更高价格,以及新增收入能否覆盖算力成本,仍是需要验证的问题。
估值方面,MiniMax看起来比智谱低不少。按11月5日收盘市值599亿港元测算,以2026年上半年收入年化计算,全年收入约15.68亿元,对应市销率约32倍;但若用8亿美元ARR计算,市值/ARR仅约9倍。
但这并不能直接说明MiniMax更有性价比。原因在于,两家公司收入增长背后的经营模式不同。MiniMax的B端产品主打性价比,竞争加剧下,能否获得正毛利需要验证;与此同时,管理层对于ARR年末指引仍保持10亿美元,未上调的表态,也没能给到市场更多ARR增长信心。
市场给MiniMax较低的估值倍数,可能正是在反映这种不确定性。MiniMax接下来需要验证的是,企业服务收入能否持续增长,毛利能否改善以及亏损能否收窄,在此之前估值低倍数也难支撑股价趋势走强。
因此,智谱和MiniMax虽然跌幅已不小,但只是挤出了部分叙事溢价,当下股价仍含有对未来增长的预期。智谱需看到毛利修复,MiniMax需证明B端收入增长能改善盈利能力。在经营数据尚未验证之前,不能把跌幅直接等同于投资性价比。
DeepSeek看成本,Kimi看增长质量
如果说智谱和MiniMax的股价调整,已经让市场开始重新审视大模型公司的估值,那么正在推进IPO的DeepSeek和Kimi,也很难绕开同一个问题:增长之外,经营数据能否支撑高估值?
两家公司面临的压力并不相同,DeepSeek已经显露出较好的API业务毛利表现,却仍大幅亏损并继续融资;Kimi ARR增长迅速,但外界难以判断这部分增长有多稳定、能转化为多少利润。
先看DeepSeek。
据The Information报道,DeepSeek今年前七个月实现收入约4.75亿元,整体毛利率44.6%(其中API业务毛利率达82.9%),高于智谱上半年26.4%的综合毛利率和MiniMax的17.9%。这说明,DeepSeek已经具备一定的商业化能力,尤其是API业务表现出了较好的毛利水平。
但高毛利,尚未转化为盈利,DeepSeek前七个月净亏损约7.15亿元。一种可能是,API毛利尚不足以覆盖模型研发、组织运营等毛利之外的费用;另一种可能是,API业务的高毛利还没有大到足以扭转整体经营结果。由于目前缺乏更完整的成本拆分,这两种解释都需要后续数据验证。
融资让这个问题更尖锐。
The Information报道,10月份DeepSeek第二轮融资完成,融资规模约1055亿元,超过此前500亿元融资目标的两倍有余;且本轮融资中,DeepSeek要求意向投资方说明能提供的数据支持和业务协同,宁德时代、腾讯等投资者参与,未来可能带来产业协同,转化为成本优势。
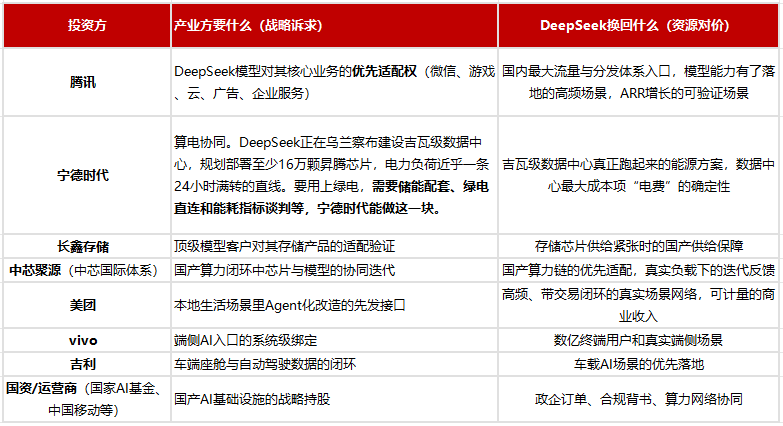
但这轮融资与产业协同,把盈利验证窗口前移。对估值更直接的考验,是DeepSeek能否一边扩大算力供给,一边维持推理效率和API毛利。10月30日,有消息称,一台装载8颗英伟达B300芯片的服务器价格,在四个月内从约1500万元升至约1900万元,增幅27%。
此情况下,如果规模增长伴随成本快速上升,高毛利未必能持续;即使API业务高毛利能持续,训练和推理能力扩张所需的算力投入,仍可能带来巨额资金需求。只有效率优势能在扩张中保住,它才更可能转化为估值溢价。
且要注意的是,DeepSeek当下估值,预付了不低的增长预期。
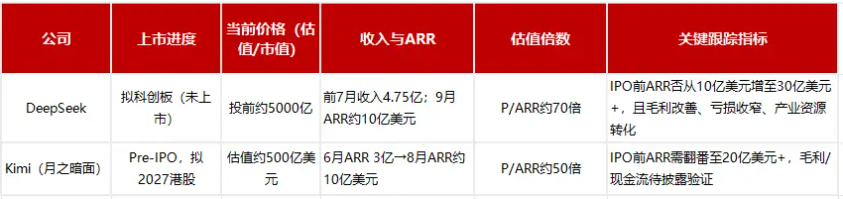
按5000亿元投前估值、9月ARR约10亿美元粗略计算,DeepSeek的P/ARR约为70倍;若以投后估值测算,P/ARR更高,约84倍。而同样在冲刺IPO和全球大模型巨头OpenAI,按市场最新下调过的投前估值1.25万亿美元,以及ARR 500亿美元计算,对应的P/ARR仅约25倍。
如果以25倍P/ARR作为静态参照,在5000亿元估值不变的情况下,其ARR需要从约10亿美元增长至接近30亿美元,才能消化到这一水平;如果以6055亿元投后估值计算,则需要IPO前达到约34亿美元ARR。
两家公司规模、商业模式和盈利阶段不同,不能直接套用同一估值倍数。但这一比较至少说明,DeepSeek当前估值包含了较高的增长溢价。
公司接下来需要证明的,是高毛利能否在规模扩张和持续投入下保留下来,并最终带动整体亏损收窄。
再看Kimi。
10月消息,月之暗面(Kimi母公司)已经完成估值约500亿美元的Pre-IPO融资,并在筹备2027年初的港股IPO。此前,其6月中旬ARR已经突破3亿美元;K3模型发布后,企业业务收入快速增长,8月有报道称其ARR达到10亿美元。
按照500亿美元估值和10亿美元ARR计算,月之暗面的P/ARR约为50倍,明显高于OpenAI最新约25倍的估值参照。如果要在500亿美元估值不变的情况下,将P/ARR降至25倍,ARR需要达到20亿美元。
这意味着,Kimi不仅需要维持ARR增长,还需要在IPO之前进一步证明增长的可持续性。
与DeepSeek相比,Kimi更需要补充的是经营数据。目前,月之暗面公开披露的毛利率、净亏损和经营现金流等信息有限,外界难以判断每增加一元收入需要投入多少算力成本,也难以判断收入增长是否正在改善盈利能力。
ARR能够反映某一时点的收入运行速度,却不能单独证明商业模式已经跑通。它有多少来自持续付费的企业客户和稳定API调用?又有多少是新模型发布后带来的阶段性需求?如果后者占比较高,当前ARR未必能稳定延续。
因此,Kimi需要补上的不只是更多财务数据,还要证明ARR增长的黏性,如企业客户是否持续付费,模型调用需求能否留存,收入增长是否快于推理成本等。否则,500亿美元的融资估值就缺少足够扎实的经营数据支撑。
写在最后
综上,大模型公司的估值标准正在变化,投资者付费的要求变高了。但大模型的投资机会并未消失,只是市场开始从押注赛道,转向挑选谁能先把增长变成利润。所以国产大模型究竟值多少钱,要看各家企业的ARR能否转成确认收入、毛利能否企稳、亏损能否收窄等
至于智谱、MiniMax的回撤,是否已充分反映商业化风险?目前看来,价值重估还在进行中。两家公司在大幅度回撤情况下,确实挤出了一部分叙事溢价,但两家公司仍需用经营数据证明增长质量:智谱要看毛利修复和新增订单兑现,MiniMax要看企业服务增长能否带来毛利改善、亏损收窄。
DeepSeek、Kimi又该如何定价?同样没有现成答案,只能按兑现条件定价。关键是IPO前能拿出多少可验证的经营数据。DeepSeek要证明高API毛利能否在算力扩张中维持;Kimi则要证明ARR增长有持续付费和经营回报支撑。
在拐点出现之前,四家公司的估值都还需要经营数据来验证,冲刺IPO的两家目标估值预期或二级市场估值回撤,也不能直接等同于投资机会。
免责声明:本文内容仅供参照,文内信息或所表达的意见不构成任何投资建议,请读者谨慎作出投资决策。